企業型確定拠出年金(企業型DC)では、運用商品の中から自分で投資先を選ぶ必要があります。
私自身、企業型DCで長期運用するなら、良好なリターンが期待できる外国株式や全世界株式等の
低コストなインデックスファンドを活用したいと考えます。
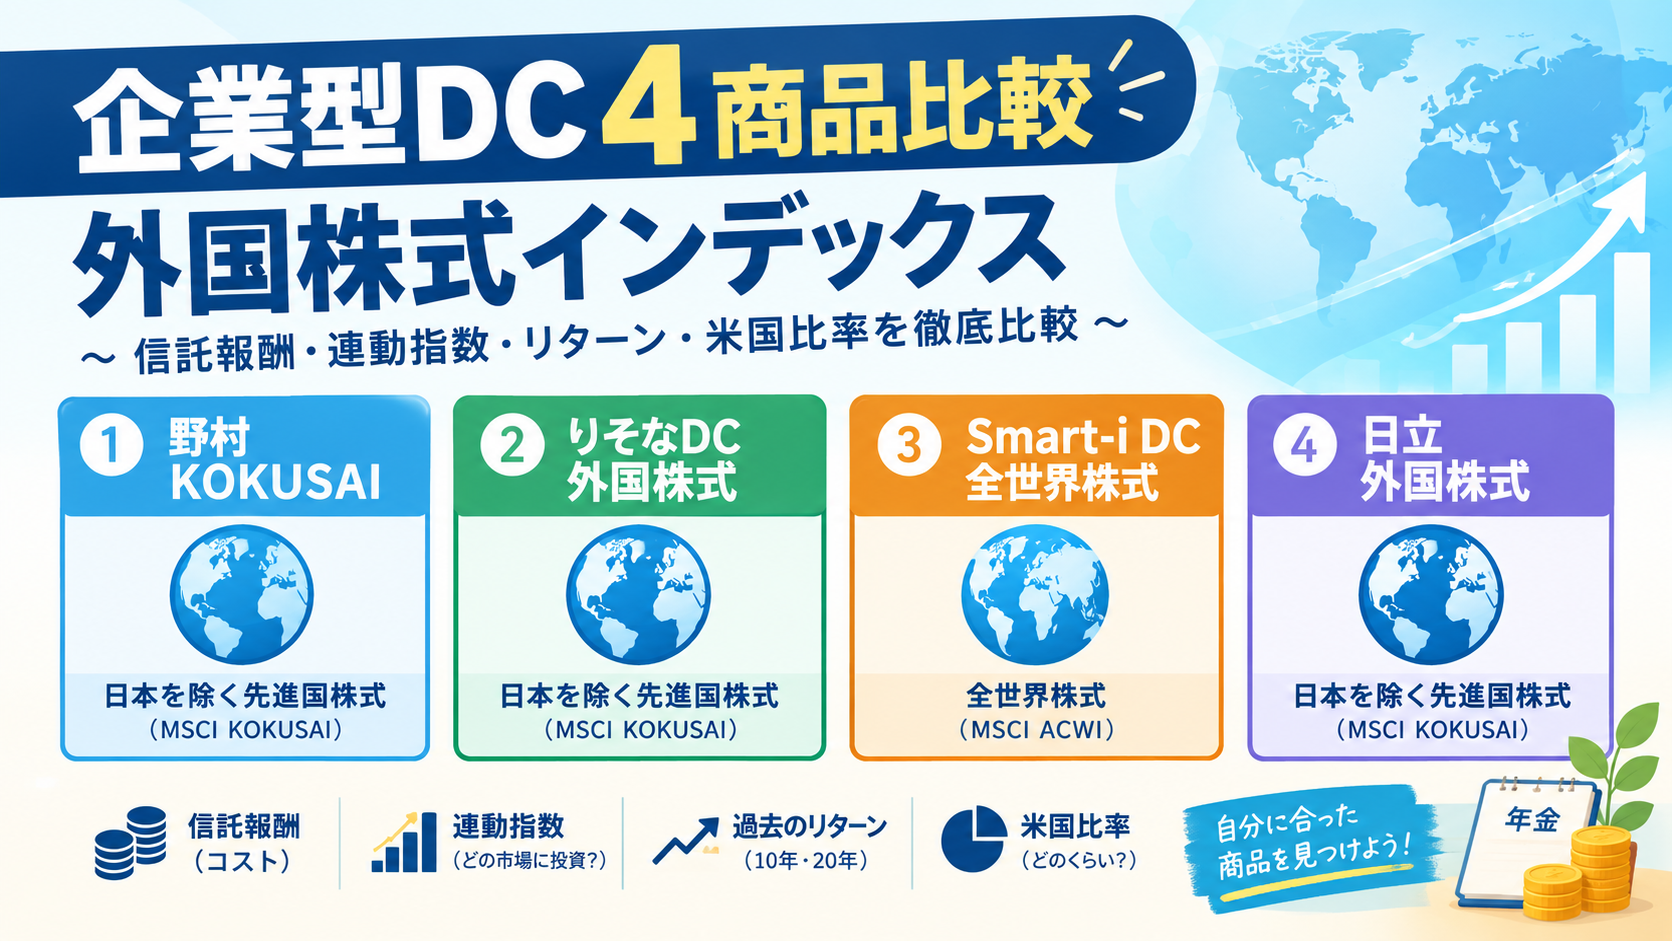
そこで今回は、直近で企業型DCで候補となる以下の4商品を比較してみました。
- 野村外国株式インデックスファンド・MSCI-KOKUSAI
- りそな銀行DC外国株式インデックスファンド
- Smart-i DC全世界株式インデックス
- 日立外国株式インデックスファンド
比較するポイントは、「信託報酬」「連動指数」「日本株・新興国の有無」「米国比率」「過去の運用実績」です。
結果、信託報酬が小さい&米国比率高く、運用実績では、野村外国株式インデックスファンド・MSCI-KOKUSAI。
米国よりも、今後、全世界株式が有力と期待できるならば、Smart-i DC全世界株式インデックスになるでしょうか?
MSCI-KOKUSAIとMSCI ACWI(オルカン)の違いについて
外国株式インデックス・ファンドは、現状大きく分けると以下の通り。
MSCI– KOKUSAI=日本を除く先進国株式
MSCI ACWI(オルカン)=日本を含む全世界株式
図にすると、次のようなイメージになります。
              世界の株式市場
                    │
       ┌────────────┴────────────┐
       │                           │
 MSCI-KOKUSAI                 MSCI ACWI
       │                    (オール・カントリー)
       │                           │
 日本を除く先進国             日本+先進国+新興国
       │                           │
       ├─ 米国                    ├─ 米国
       ├─ 英国                    ├─ 日本
       ├─ フランス                ├─ 英国・欧州
       ├─ ドイツ                  ├─ その他先進国
       └─ その他先進国            └─ 新興国

       ❌ 日本                    ⭕ 日本
       ❌ 新興国                  ⭕ 新興国
企業型DCで候補となる以下の4商品比較
まずは、上記4商品を一覧で比較してみました。
| 項目 | ①野村KOKUSAI | ②りそなDC外国株式 | ③Smart-i DC全世界 | ④日立外国株式 |
|---|---|---|---|---|
| 名称 | 野村外国株式インデックスファンド・MSCI-KOKUSAI | りそな銀行DC外国株式インデックスファンド | Smart-i DC全世界株式インデックス | 日立外国株式インデックスファンド |
| 信託報酬(税込) | 0.09889% | 0.330% | 0.1375% | 0.198% |
| 連動指数 | MSCI KOKUSAI | MSCI KOKUSAI | MSCI ACWI | MSCI KOKUSAI |
| 日本株 | 含まない | 含まない | 含む | 含まない |
| 新興国 | 含まない | 含まない | 含む | 含まない |
| 米国比率 | 約75% | 約75% | 約64%前後 | 約75% |
| 設定時期 | 2002年 | 長期運用 | 2023年9月 | 長期運用 |
| 10年実績 | 年率約18.5% | 同指数ベース | ― | 約18%台 |
| 20年実績 | 年率約10.9% | 同指数ベース | ― | ― |
※米国比率は時点により変動します。Smart-i DC全世界株式は2023年9月設定のため、10年・20年のファンド実績はありません。
企業型DC4商品の信託報酬比較してみた
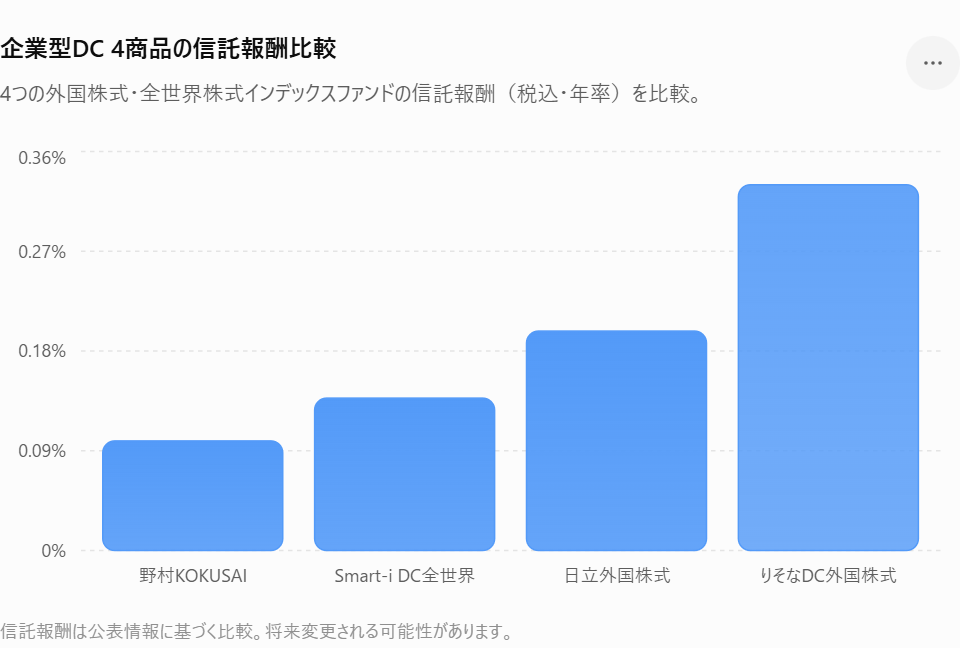
4商品の中で最も信託報酬が低いのは、野村KOKUSAIの0.09889%
次いで、Smart-i DC全世界 0.1375% 日立外国株式 0.198%
りそなDC外国株式 0.330% という順番になります。
企業型DCは長期運用での運用がメインになるので、信託報酬の違いは商品選びの重要なポイントです。
野村KOKUSAIとりそなDC外国株式、日立外国株式は、どちらもMSCI-KOKUSAIをベンチマークとする商品ですが、各々運用機関が異なるため、信託報酬には差があります。
このように同じような投資対象でも、信託報酬コストが異なる点に注目したいところです。
企業型DC(長期投資)は信託報酬(率)小さいと有利(収益アップ↑)
例えば1,000万円を投資している場合、各々の信託報酬率に対する金額は単純計算では、以下となります。
- 信託報州率:0.09889% → 約9,889円/年 →10年:約98,890円
- 〃 :0.1375% → 約13,750円/年 →10年:約137,7500円
- 〃 :0.198% → 約19,800円/年 →10年:約198,000円
- 〃 :0.330% → 約33,000円/年 →10年:約330,000円
これより、商品の信託報酬率が、3倍になると、運用機関に支払う金額も3倍となります。なので信託報酬が小さい程有利で、長期的には複利効果で収益アップに繋がります。
実際の負担額は純資産額や日々の基準価額などによって変わりますが、比較の目安にはなります。
企業型DCでは長期運用となるので、こうした小さなコスト差も確認しておくことが重要です。
DC商品の米国株式の比率に注目
MSCI-KOKUSAI、MSCI ACWIともに、現在は米国株式の比率が非常に大きくなっています。
そのため、「外国株式=米国以外にも幅広く投資」というイメージだけで考えるのではなく、実際の米国比率も確認しておくことが大切です。
今回の4商品では、おおむね、以下違いがあります。
- KOKUSAI系:約75%
- 全世界株式:約64%
ただし、国別構成比率は株価や為替などによって変動します。
DC商品の過去のリターンを比較
野村KOKUSAIなど長期間運用されている商品では、10年・20年といった長期実績を確認できます。
野村KOKUSAIについては、今回確認したデータでは、
過去10年:年率約18.5%
過去20年:年率約10.9%
という実績があります。
ただし、これは過去の実績です。将来も同じリターンが得られることを保証するものではありません。
特に株式投資では、長期的に成長していても、その途中には大きな下落局面があります。
そのため、「過去のリターンが高かったから選ぶ」だけではなく、
「大きく下落したときにも長期保有を続けられるか」という視点も非常に重要です。
各商品の特徴について
① 野村外国株式インデックスファンド・MSCI-KOKUSAI
野村KOKUSAIは、MSCI-KOKUSAI指数への連動を目指すインデックスファンドです。
野村アセットマネジメントによると、MSCI-KOKUSAIは日本を除く先進国22カ国の大・中型株を対象とし、現在1,129銘柄を採用しています。
そして、この商品の大きな特徴が、信託報酬 年0.09889%という低コストです。
また、2002年2月22日設定で、長期間の運用実績があります。
過去10年:年率約18.5%
過去20年:年率約10.9%
② りそな銀行DC外国株式インデックスファンド
こちらもMSCI-KOKUSAI配当込み指数との連動を目指す外国株式インデックスファンドです。
つまり、日本を除く先進国株式への投資が中心です。
一方、信託報酬は、年0.330%となっています。
同じMSCI-KOKUSAIを対象とする商品でも、野村KOKUSAIとはコストに差があります。
企業型DCのような長期運用では、この違いを確認しておきたいところです。
③ Smart-i DC全世界株式インデックス
Smart-i DC全世界株式インデックスは、MSCI ACWIへの連動を目指す商品です。
MSCI ACWIは、日本+先進国+新興国を含む全世界株式指数です。
信託報酬は、年0.1375% です。
設定日は2023年9月25日なので、10年・20年といったファンドそのものの長期実績はまだありません。
一方で、世界の株式市場全体に幅広く投資できる点が特徴です。 直近の投資信託商品で人気の「eMAXIS Slim 全世界株式(オール・カントリー)(愛称オルカン)」と同じ部類の商品です。
④ 日立外国株式インデックスファンド
日立外国株式インデックスファンドも、MSCIコクサイ指数をベンチマークとする外国株式インデックスファンドです。
つまり、野村KOKUSAI・りそなDC外国株式・日立外国株式
の3商品は、基本的に同じ「日本を除く先進国株式」というカテゴリーになります。
信託報酬は、年0.198%です。
日立外国株式インデックスファンドも、野村KOKUSAIと同様、長期運用実績があります。
過去10年:18.41%
過去20年:10.03%
まとめ|企業型DCでは「低コスト・分散・長期」が重要
今回、企業型DCで候補となる4つのインデックスファンドを比較しました。
このほかにもS&P500連動インデックスファンド等多数の商品がありますが、考え方は同じです。
現状大きく分けると、以下違いがあります。
・MSCI-KOKUSAI → 日本を除く先進国株式
・MSCI ACWI → 日本(含む)+先進国+新興国
また、同じような投資対象でも、商品の運用機関によって信託報酬に違いがあります。
企業型DCは長期運用になるため、
「どこに投資するのか」 「信託報酬はいくらなのか」「長期保有できる商品なのか」
運用実績があるか等を確認し、自分の資産全体とのバランスを考えることが大切です。
今回4つの商品を比較&検討した結果、信託報酬が小さく&米国比率高く、運用実績では、野村外国株式インデックスファンド・MSCI-KOKUSAIが、第一候補となりました。
が、今後、米国よりも、全世界株式が有力と期待できるならば、Smart-i DC全世界株式インデックスになるでしょうか?
私自身は、確定拠出年金のような長期運用は、商品を複雑に増やすよりも、低コストのインデックスファンドを選び、長期で淡々と運用するというシンプルな考え方を大切にしました。
※本記事は特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。 過去の運用実績は将来の運用成果を保証するものではありません。最終的な投資判断はご自身で行ってください。

コメント